बुधबार, असोज २८, २०८३
 कर्पोरट खबर
9:27 pm, बुधबार, असोज २८, २०८३
काठमाडौं । रसुवाको भोटेकोसीमा आएको बाढीका कारण १२ हजारभन्दा बढीले रोजगारी गुमाएको नेपाल उद्योग वाणिज्य महासंघले जनाएको छ।
बाढीबाट ५६८ व्यावसायिक फर्म तथा कम्पनी प्रत्यक्ष प्रभावित हुँदा १२ हजार १०० जनाले रोजगारी गुमाएको महासंघको अध्ययनले देखाएको हो।

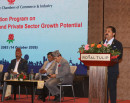
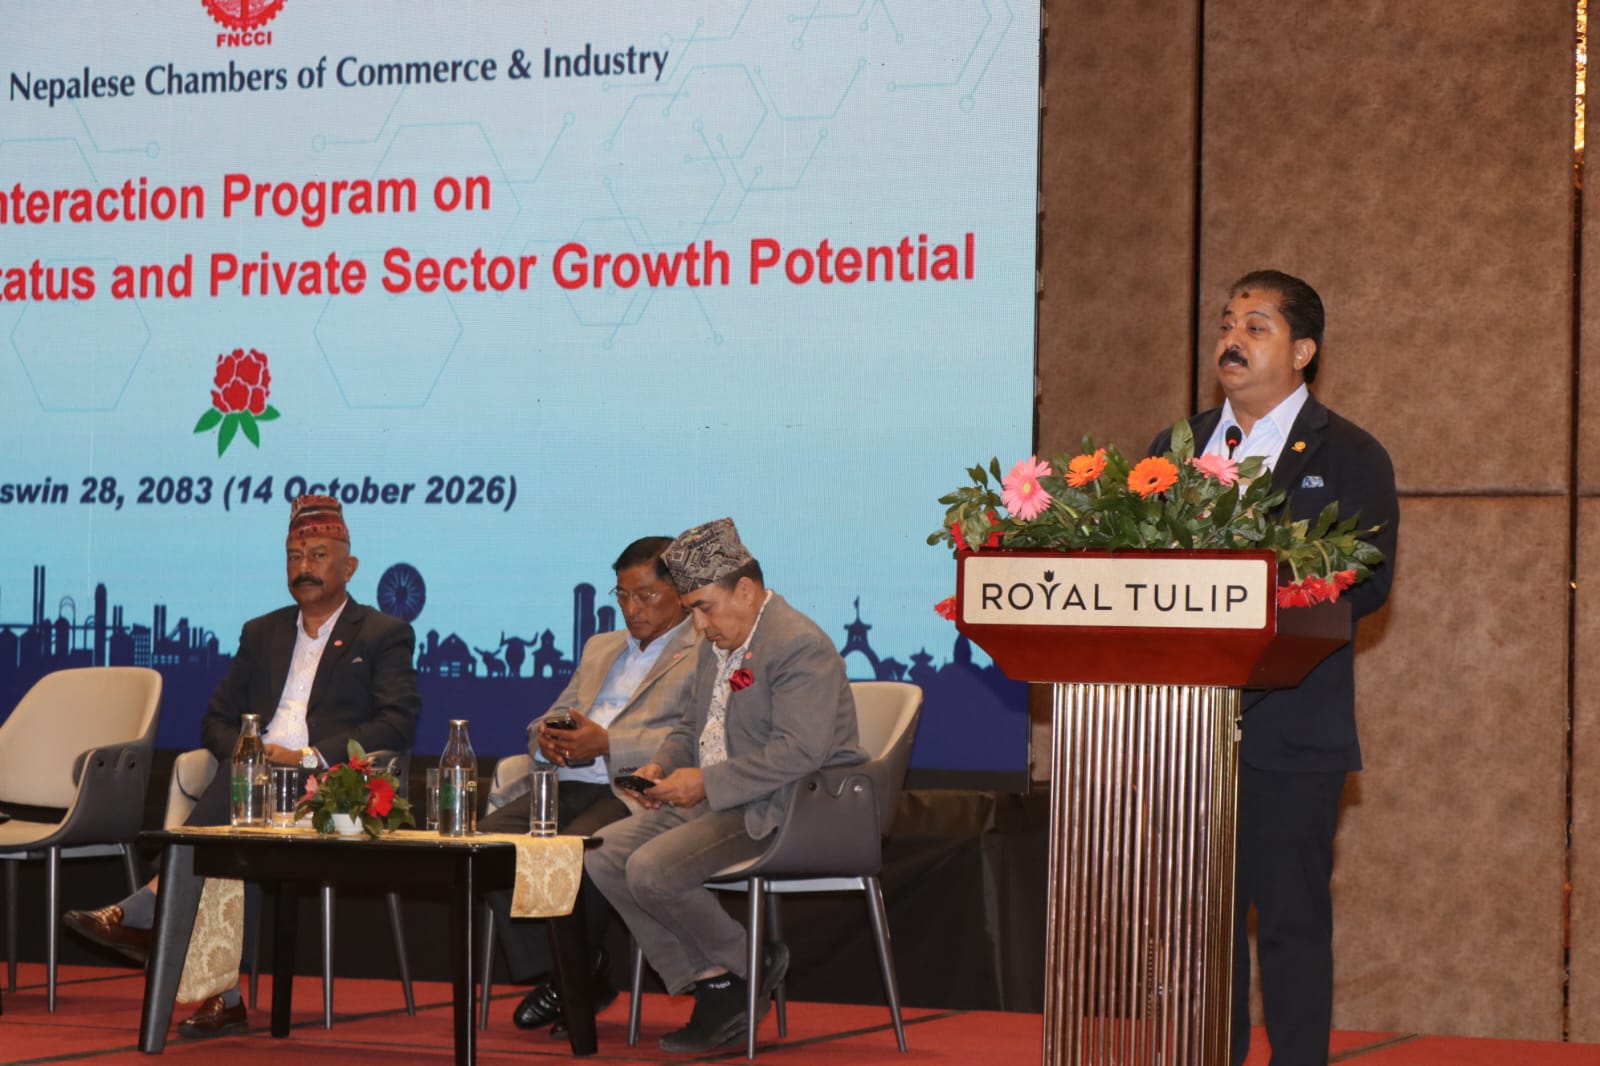
महासंघले बुधबार काठमाडौंमा आयोजना गरेको ‘देशको वर्तमान आर्थिक अवस्था र निजी क्षेत्रको सम्भावना’ विषयक अन्तरक्रिया कार्यक्रममा बाढीबाट भएको व्यावसायिक क्षतिसम्बन्धी अध्यक्षको प्रतिवेदन सार्वजनिक गरेको हो।
बाढीपछि प्रभावित क्षेत्रको आर्थिक तथा सामाजिक अवस्थाबारे अध्ययन गरेको महासंघले प्राकृतिक विपद्का कारण निजी क्षेत्रका व्यवसाय तथा रोजगारीमा गम्भीर असर परेको निष्कर्ष निकालेको छ।
गत १० भदौमा रसुवाको भोटेकोसी क्षेत्रमा आएको बाढीलाई ‘हिमाली सुनामी’का रूपमा उल्लेख गर्दै महासंघले यसबाट भएको व्यावसायिक क्षतिको विवरण प्रतिवेदनमार्फत सार्वजनिक गरेको हो।
छिमेकी मुलुकको तुलनामा नेपालको आर्थिक वृद्धि सुस्त

विश्व बैंकको सन् २०२६ को तथ्याङ्कअनुसार नेपालको आर्थिक वृद्धिदर ३.७ प्रतिशत छ। यस अवधिमा दक्षिण एसियाको औसत आर्थिक वृद्धिदर ६.९ प्रतिशत, भारतको ७.१ प्रतिशत र चीनको ४.५ प्रतिशत रहेको छ।
राष्ट्रिय तथ्याङ्क कार्यालयका अनुसार आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर ३.८५ प्रतिशत रहेको छ। अघिल्लो आर्थिक वर्षमा यस्तो वृद्धिदर ४.४३ प्रतिशत थियो। चालु आर्थिक वर्षका लागि अन्तर्राष्ट्रिय मुद्रा कोष, विश्व बैंक र एसियाली विकास बैंकले नेपालको आर्थिक वृद्धि ३.६ देखि ४.१ प्रतिशतसम्म हुने प्रक्षेपण गरेका छन्। यो सरकारले राखेको ७ प्रतिशत आर्थिक वृद्धिको लक्ष्यको करिब आधा हो।
यद्यपि नेपालको बाह्य क्षेत्रका केही सूचक सकारात्मक छन्। आर्थिक वर्ष २०८२/८३ को अन्त्यसम्म देशको विदेशी मुद्रा सञ्चिति २५ अर्ब ३० करोड अमेरिकी डलर पुगेको छ। उक्त सञ्चितिले १९.६ महिनाको वस्तु तथा सेवा आयात धान्न सक्ने अवस्था छ।
रेमिट्यान्स आप्रवाह ३७.१ प्रतिशतले बढेर २३ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ। यो कुल गार्हस्थ्य उत्पादनको ३३ प्रतिशत बराबर हो। त्यस्तै, चालु खाता ६ अर्ब ३० करोड अमेरिकी डलरले बचतमा रहेको छ।
विद्युत् उत्पादनमा भएको वृद्धिसँगै औद्योगिक वृद्धि ५.७ प्रतिशत पुगेको छ भने विद्युत् क्षेत्रको वृद्धि २०.९ प्रतिशत रहेको छ। यी सूचकले नेपालको अर्थतन्त्रमा सम्भावना रहेको देखाए पनि उपलब्ध स्रोत उत्पादन विस्तारमा प्रभावकारी रूपमा परिचालन हुन नसकेको निजी क्षेत्रको विश्लेषण छ।
गत आर्थिक वर्षमा २० खर्ब ९६ अर्ब रुपैयाँको वस्तु आयात हुँदा निर्यात भने ३ खर्ब १५ अर्ब रुपैयाँमा सीमित रह्यो। यसअनुसार नेपालको निर्यातले आयातको करिब १५ प्रतिशत मात्र धान्छ। रेमिट्यान्स आप्रवाह वस्तु निर्यातको साढे सात गुणा पुगेको छ।
यसले रेमिट्यान्सले बैंक निक्षेप र आयात धान्न ठूलो योगदान पुर्याए पनि स्वदेशी उत्पादन तथा निर्यात विस्तारमा अपेक्षित योगदान दिन नसकेको देखाउँछ।
बैंकमा पैसा थुप्रियो, निजी क्षेत्रमा कर्जा विस्तार भएन
आर्थिक वर्ष २०८२/८३ मा बैंक तथा वित्तीय संस्थाको निक्षेप १३.९ प्रतिशतले बढेको छ। तर निजी क्षेत्रतर्फको कर्जा प्रवाह ६.६ प्रतिशतले मात्र बढेको छ। नेपाल राष्ट्र बैंकले कर्जा विस्तारको लक्ष्य १२ प्रतिशत राखेको थियो। मूल्यवृद्धिको प्रभाव समायोजन गर्दा वास्तविक कर्जा वृद्धि ३.४ प्रतिशतमा सीमित भएको छ।
कुल गार्हस्थ्य उत्पादनको तुलनामा कर्जाको अनुपात ९५.७ प्रतिशतबाट बढेर ९५.९ प्रतिशत पुगेको छ। अर्थात् एक वर्षमा यस्तो अनुपातमा ०.२ प्रतिशत बिन्दुको मात्र वृद्धि भएको छ।
कर्जाको औसत ब्याजदर घटेर ६.५५ प्रतिशतमा झरेको र बैंक तथा वित्तीय संस्थामा पर्याप्त रकम उपलब्ध रहेको अवस्थामा पनि कर्जा विस्तार हुन नसक्नुले बजारमा माग कमजोर रहेको संकेत गर्छ।
कर्जा प्रवाहको संरचनामा पनि उत्पादनमूलक क्षेत्रले अपेक्षित प्राथमिकता पाउन सकेको छैन। गत आर्थिक वर्षको पहिलो नौ महिनामा उपभोग कर्जा ११.७ प्रतिशतले बढ्दा औद्योगिक उत्पादनसम्बन्धी कर्जा ६.५ प्रतिशतले मात्र बढ्यो। कृषि कर्जा भने २.३ प्रतिशतले घटेको छ।
कुल कर्जाको ६३ प्रतिशत घरजग्गा धितोमा प्रवाह भएको छ। यसले नियमित कारोबार र आम्दानी भए पनि पर्याप्त धितो नभएका साना तथा मझौला उद्यमलाई बैंकिङ कर्जामा पहुँच बनाउन कठिन भएको देखाउँछ।
सन् २०२६ जुलाईको मध्यसम्म समग्र निष्क्रिय कर्जा ५.७ प्रतिशत पुगेको छ। त्यस्तै, पुँजीगत खर्च विनियोजनको ४६.८ प्रतिशतमा सीमित भएको छ। सरकारी लगानी अपेक्षाअनुसार नबढ्दा निर्माण, उद्योग र आपूर्ति क्षेत्रमा माग कमजोर बनेको विश्लेषण छ।
पुँजी बजारले पनि उद्योगलाई दीर्घकालीन पुँजी उपलब्ध गराउन पर्याप्त भूमिका खेल्न सकेको छैन। नेपालमा सूचीकृत ३०५ कम्पनीमध्ये उत्पादनमूलक उद्योगको सङ्ख्या ३१ वटा मात्र छ। बजारको कुल पुँजीकरणमा बैंक तथा बीमा कम्पनीको हिस्सा करिब ५१ प्रतिशत रहेको छ। यसले पुँजी बजारमा उत्पादनमूलक उद्योगको प्रतिनिधित्व र दीर्घकालीन औद्योगिक लगानी विस्तार गर्नुपर्ने आवश्यकता देखाएको छ।
बाढीबाट ४ खर्ब ८ अर्ब रुपैयाँको क्षति
जलवायु परिवर्तन र प्राकृतिक विपद्ले पनि व्यवसाय तथा पूर्वाधारमा थप जोखिम सिर्जना गरेको छ। भदौ १० गते रसुवाको भोटेकोशी क्षेत्रमा आएको बाढीले जनजीवन, ऊर्जा, यातायात र पूर्वाधारमा ठूलो क्षति पुर्याएको छ।
सरकारी द्रुत क्षति मूल्याङ्कनअनुसार बाढीबाट करिब ४ खर्ब ८ अर्ब रुपैयाँ बराबरको क्षति भएको छ। यो नेपालको कुल गार्हस्थ्य उत्पादनको करिब ६ प्रतिशत हो।
बाढीका कारण करिब ४ हजार ८ सय व्यवसायमा १ खर्ब ४६ अर्ब रुपैयाँ बराबरको क्षति पुगेको छ। ७५९ मेगावाट क्षमताका १३ जलविद्युत् आयोजना प्रभावित भएका छन्। चीनसँग जोडिने रसुवा व्यापारिक नाका अवरुद्ध भएको छ भने पर्यटन मौसमको सुरुमै दुई सयभन्दा बढी होटल तथा रेस्टुरेन्ट प्रभावित भएका छन्।
क्षतिग्रस्त संरचना र पूर्वाधारको पुनर्निर्माणका लागि करिब ७ खर्ब २३ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ। विपद्ले व्यवसायको सञ्चालन, आपूर्ति शृङ्खला, ऊर्जा उत्पादन, व्यापार र पर्यटन क्षेत्रमा एकैसाथ जोखिम बढाएको छ। यस्तो अवस्थामा पुनर्निर्माणसँगै प्रभावित व्यवसायलाई पुनः सञ्चालनमा ल्याउने व्यवस्था आवश्यक रहेको निजी क्षेत्रको धारणा छ।
आर्थिक वर्ष २०८२/८३ मा नेपालको औसत मुद्रास्फीति ३.०८ प्रतिशत रहेको छ। सरकारले उक्त अवधिका लागि ५.५ प्रतिशत मुद्रास्फीति अनुमान गरेको थियो।
मूल्यवृद्धि नियन्त्रणमा रहनु सकारात्मक भए पनि मूल्य कम बढ्दैमा अर्थतन्त्र बलियो भएको निष्कर्ष निकाल्न नमिल्ने निजी क्षेत्रको भनाइ छ। विकासशील अर्थतन्त्रमा लामो समय मूल्यवृद्धि सुस्त रहनुले उपभोक्ताले खर्च घटाएको, बजारमा माग कमजोर भएको र उद्योगको गतिविधि सुस्त भएको संकेत गर्न सक्छ।
यसको असर औद्योगिक उत्पादनमा देखिएको छ। नेपालका उद्योगहरू औसतमा ४४.५ प्रतिशत क्षमतामा मात्र सञ्चालन भइरहेका छन्। उद्योगको आधाभन्दा बढी उत्पादन क्षमता उपयोग हुन नसकेको अवस्थामा अब तेल, आयात मूल्य र बाढीका कारण लागत बढ्न थालेको छ।
साउनमा उपभोक्ता मुद्रास्फीति ५.९६ प्रतिशत र थोक मुद्रास्फीति ८.२७ प्रतिशत पुगेको छ। त्यसैले मूल्य स्थिरतासँगै उपभोक्ताको क्रयशक्ति बढाउने, उत्पादनशील लगानी विस्तार गर्ने, औद्योगिक वृद्धि बढाउने र रोजगारी सिर्जना गर्ने नीति आवश्यक रहेको निजी क्षेत्रको निष्कर्ष छ।
व्यवसायीको मनोबलसमेत कमजोर भएको छ। निजी क्षेत्रको अनुभवमा व्यावसायिक आत्मविश्वास पछिल्ला ३६ वर्षयताकै सबैभन्दा न्यून स्तरमा पुगेको छ।
रोजगारीको अवस्था पनि चिन्ताजनक रहेको तथ्याङ्कले देखाउँछ। अन्तर्राष्ट्रिय श्रम सङ्गठनका अनुसार सन् २०२५ मा नेपालको बेरोजगारी दर १०.५ प्रतिशत थियो। अन्तर्राष्ट्रिय मुद्रा कोषका अनुसार ३० प्रतिशतभन्दा बढी युवा रोजगारी, शिक्षा वा तालिममध्ये कुनैमा पनि संलग्न छैनन्। यस्तो अवस्थाले स्वदेशमै उत्पादन तथा रोजगारी सिर्जना गर्ने कार्यक्रमलाई प्राथमिकता दिनुपर्ने आवश्यकता औँल्याएको छ।
अर्थतन्त्रको आधार साना तथा मझौला उद्यम
नेपालको अर्थतन्त्रमा साना तथा मझौला उद्यमको योगदान महत्त्वपूर्ण छ। राष्ट्रिय आर्थिक गणनाअनुसार देशभर ९ लाख २३ हजारभन्दा बढी प्रतिष्ठान सञ्चालनमा छन्, जसमा ३२ लाखभन्दा बढी व्यक्ति संलग्न छन्।
तीमध्ये ९५ प्रतिशतभन्दा बढी प्रतिष्ठानमा १० जनाभन्दा कम कामदार छन्। करिब ७३ प्रतिशत प्रतिष्ठान एक वा दुई जनाले मात्र सञ्चालन गरिरहेका छन्। प्रतिष्ठानमा संलग्न कुल जनशक्तिमध्ये करिब ५९ प्रतिशतले यस्तै साना प्रतिष्ठानमा रोजगारी पाएका छन्। गणनाअनुसार करिब ३० प्रतिशत प्रतिष्ठान महिलाले व्यवस्थापन गरेका छन्।
यी तथ्याङ्कले गाउँ तथा साना सहरमा रोजगारी, स्वरोजगारी र महिला उद्यमशीलताको मुख्य आधार साना तथा मझौला उद्यम रहेको देखाउँछन्।
ठूला उद्योगले पुँजी र प्रविधि भित्र्याउने भए पनि व्यापक रोजगारी र स्थानीय आय सिर्जनामा साना तथा मझौला उद्यमको भूमिका महत्त्वपूर्ण हुन्छ। यस्ता उद्यमले थोरै पुँजीमा धेरैलाई रोजगारी दिन्छन्, स्थानीय कच्चा पदार्थ तथा सीपको उपयोग गर्छन् र ठूला उद्योगका लागि आपूर्तिकर्ता तथा वितरकका रूपमा काम गर्छन्।
३० प्रतिशतभन्दा बढी युवा रोजगारी, शिक्षा वा तालिमबाहिर रहेको र हरेक वर्ष लाखौँ युवा विदेशिने अवस्थामा स्वदेशमै रोजगारी सिर्जना गर्ने प्रभावकारी माध्यमका रूपमा यो क्षेत्रलाई विकास गर्न सकिन्छ। विदेशबाट फर्केका युवाको सीप, अनुभव र बचतलाई उत्पादनमा लगाउने अवसरसमेत साना तथा मझौला उद्यमले प्रदान गर्छन्।
तर यिनै उद्यम वित्तीय पहुँच, बजारको माग र प्रशासनिक प्रक्रियाका कारण समस्यामा छन्। कुल कर्जाको ६३ प्रतिशत घरजग्गा धितोमा प्रवाह हुने र चालु पुँजी अर्थात् मौज्दात तथा कारोबारका आधारमा करिब १५ प्रतिशतजति मात्र कर्जा जाने भएकाले नियमित कारोबार भए पनि पर्याप्त धितो नभएका उद्यमीले बैंकबाट कर्जा पाउन कठिन भएको छ।
चालु आर्थिक वर्षको पहिलो महिनामा विपन्न वर्ग कर्जा ७.३ प्रतिशत र ओभरड्राफ्ट कर्जा २.६ प्रतिशतले घटेको छ। बजारमा माग घट्ने, ठूला ग्राहक तथा सरकारी निकायबाट भुक्तानी ढिला हुने र लागत बढ्ने समस्याले सबैभन्दा पहिले साना तथा मझौला उद्यम प्रभावित हुने गरेका छन्।
राष्ट्रिय आर्थिक गणनाअनुसार करिब आधा प्रतिष्ठान दर्ताबाहिर छन्। औपचारिक दर्ता नहुँदा ती उद्यम औपचारिक कर्जा, बीमा तथा सरकारी सहुलियतको पहुँचबाट वञ्चित भएका छन्। हालैको बाढीबाट प्रभावित करिब ४ हजार ८ सय व्यवसायमध्ये ठूलो हिस्सा साना होटल, पसल र स्थानीय उद्यमको रहेको छ।
साना तथा मझौला उद्यम बन्द हुँदा रोजगारी, स्थानीय बजारको माग र बैंकको कर्जा गुणस्तरमा एकैसाथ असर पर्छ। यसले माग घट्ने, उद्योग सुस्त हुने र कर्जा विस्तार नहुने दुष्चक्रलाई थप गहिरो बनाउँछ। यसको विपरीत, सहज वित्तीय पहुँच, सरल प्रक्रिया र बजार उपलब्ध गराउन सके बैंकमा थुप्रिएको तरलता सिधै उत्पादन तथा रोजगारीमा पुग्न सक्छ।
व्यापार सहजीकरण व्यवहारमै देखिनुपर्ने
व्यापार सहजीकरणलाई कागजमा सीमित नराखी व्यवहारमा लागू गर्नुपर्ने माग पनि गरिएको छ। यसका लागि भन्सार प्रणाली आधुनिक बनाउने, डिजिटल प्रणालीमा आधारित एकीकृत व्यापार प्रक्रिया लागू गर्ने, भरपर्दो लजिस्टिक्स पूर्वाधार निर्माण गर्ने र सीमापार ढुवानीलाई विश्वसनीय बनाउने काम सरकारको प्राथमिकतामा पर्नुपर्नेछ।
विदेशी लगानी तथा प्रविधि हस्तान्तरण ऐन, द्विपक्षीय लगानी सम्झौता, दक्षिण एसियाली स्वतन्त्र व्यापार क्षेत्र (साफ्टा), बङ्गलादेश, भुटान, भारत र नेपालबीचको मोटर सवारी सम्झौता (बीबीआईएन) तथा बहुक्षेत्रीय प्राविधिक तथा आर्थिक सहयोगका लागि बङ्गालको खाडीको प्रयास (बिमस्टेक) जस्ता लगानी, व्यापार र पारवहनसम्बन्धी व्यवस्थाले लागत घटाउने, भन्सार प्रक्रिया छिटो बनाउने, बजार पहुँच सहज गर्ने र लगानी भित्र्याउने नतिजा दिनुपर्ने निजी क्षेत्रको भनाइ छ।
छिमेकी मुलुकसँगको सहकार्यमा क्वारेन्टाइन तथा प्रमाणीकरण प्रक्रिया सरल बनाउने, भरपर्दो परीक्षण मापदण्डलाई पारस्परिक मान्यता दिने, रेल तथा सडक सञ्जालको जोडान सुधार्ने र अनावश्यक गैरभन्सार अवरोध हटाउने काम पनि आवश्यक छ। हालै रसुवा नाका अवरुद्ध हुँदा देखिएझैँ वैकल्पिक व्यापार मार्गको व्यवस्था तथा तयारीसमेत गर्नुपर्नेछ।
यसका लागि महासंघले सरकार र निजी क्षेत्र सम्मिलित स्थायी व्यापार सहजीकरण परिषद् गठन गर्ने प्रस्ताव गरेको छ। परिषद्मार्फत भन्सार जाँचपास, ढुवानी लागत, निर्यातका अवरोध र लगानी स्वीकृतिका विषयमा हरेक तीन महिनामा लक्ष्य निर्धारण गर्नुपर्ने सुझाव दिइएको छ।
व्यापारको सफलता कति सम्झौता भए भन्ने आधारमा मात्र नभई नेपाली व्यवसायले कति प्रतिस्पर्धी रूपमा निर्यात गर्न सके, उत्पादन कति बढ्यो र कति सम्मानजनक रोजगारी सिर्जना भयो भन्ने आधारमा मापन गर्नुपर्ने निजी क्षेत्रको धारणा छ।
राज्य र निजी क्षेत्रबीच विश्वासमा आधारित सहकार्य आवश्यक
निजी क्षेत्रले राज्य र व्यवसायीबीच आपसी विश्वास, उत्तरदायित्व, निष्पक्षता र साझा जिम्मेवारीमा आधारित सम्बन्ध आवश्यक रहेको बताएको छ।
भ्रष्टाचारविरुद्ध सरकारले सञ्चालन गरेको अभियानलाई महासंघले पूर्ण समर्थन जनाएको छ। कुनै पनि व्यवसायी वा कम्पनी कानुनभन्दा माथि नहुने स्पष्ट पार्दै निजी क्षेत्रले अनुसन्धानमा निष्पक्षता र कानुनी प्रक्रियाको पालना हुनुपर्नेमा जोड दिएको छ।
प्रमाणको निष्पक्ष परीक्षण नगरी कुनै उद्यमीलाई दोषी ठान्न नहुने, अनुसन्धान प्रमाणमा आधारित, व्यावसायिक र निष्पक्ष हुनुपर्ने निजी क्षेत्रको भनाइ छ। पक्राउ तथा थुनालाई अनुसन्धानको विकल्पका रूपमा प्रयोग गर्न नहुने र व्यवसायीमा अनावश्यक डर तथा अन्योल सिर्जना हुने गरी त्यस्ता प्रक्रिया अघि बढाउन नहुने धारणा पनि व्यक्त गरिएको छ।
वास्तविक व्यावसायिक विवाद, व्यवसाय असफल हुनु र प्रक्रियागत त्रुटिलाई जानीजानी गरिएको ठगी, भ्रष्टाचार तथा आपराधिक कार्यबाट स्पष्ट रूपमा छुट्याउनुपर्नेमा निजी क्षेत्रले जोड दिएको छ।
कानुन कार्यान्वयन अनिवार्य भए पनि त्यसको कार्यान्वयन प्रक्रिया निष्पक्ष र न्यायोचित हुनुपर्ने महासंघको भनाइ छ। नयाँ सरकारसँग शंकामा आधारित सम्बन्धबाट माथि उठेर पारदर्शी नियम, संस्थागत उत्तरदायित्व र नतिजामा आधारित साझेदारीतर्फ अघि बढ्न आग्रह गरिएको छ।